Ein Versicherungsantrag für einen Kleingarten sieht auf den ersten Blick überschaubar aus. Bei einigen Angaben ist jedoch nicht sofort erkennbar, was genau eingetragen werden muss und welche Versicherungssummen miteinander zusammenhängen.
Unser Kleingartenversicherung Ratgeber führt Sie deshalb Schritt für Schritt durch die wichtigsten Felder des Antrags. Anhand einfacher Beispiele zeigen wir insbesondere, worauf Sie bei den Versicherungssummen für Gebäude und Inhalt sowie bei Leitungswasser und Sturm/Hagel für Ihre Laube achten sollten.
So gehen Sie beim Antrag am besten vor
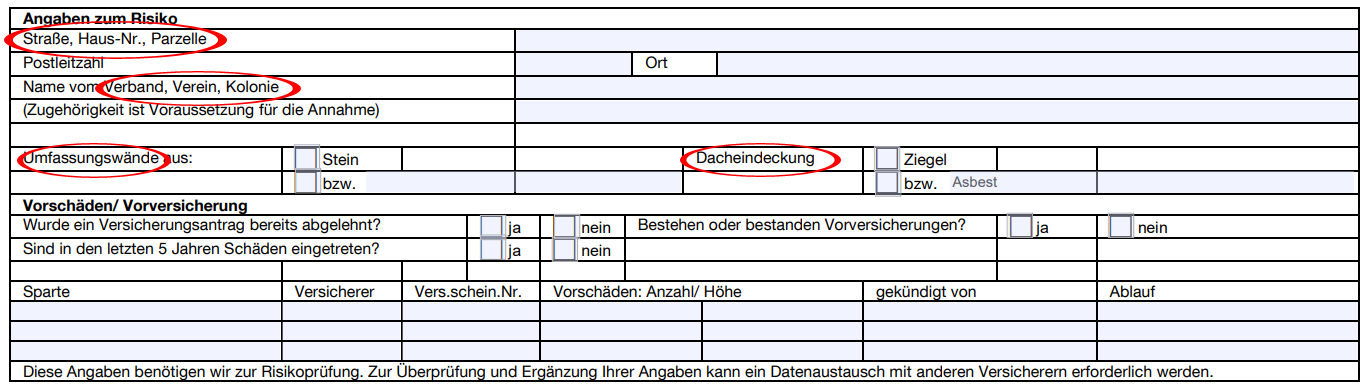
Bevor Sie die gewünschten Versicherungssummen eintragen, sollten zunächst die allgemeinen Angaben zum Kleingarten vollständig ausgefüllt werden. Im Antrag der Dialog Versicherung AG werden unter anderem die Anschrift beziehungsweise Parzelle, der zugehörige Verein oder Verband sowie Angaben zur Bauweise abgefragt. Auch bestehende oder frühere Versicherungen und Vorschäden müssen angegeben werden.
Alle Fragen sollten vollständig und wahrheitsgemäß beantwortet werden. Wenn Ihnen bei einer Angabe etwas unklar ist, sollten Sie nicht einfach schätzen, sondern die Information vor dem Einreichen des Antrags klären.
Umfassungswände: massiv oder nicht massiv?
Bei der Frage nach den Umfassungswänden kommt es auf den Feuerwiderstand der Konstruktion an. Als massiv gelten insbesondere Bauweisen mit einem Feuerwiderstand von mindestens 30 Minuten.
Typische Beispiele sind Mauerwerk und Beton. Auch bestimmte Stahl-, Stahlbeton- oder Fachwerkkonstruktionen können als massiv gelten. Überwiegend aus Holz bestehende Wände oder Konstruktionen ohne entsprechende feuerhemmende Verkleidung werden dagegen als nicht massiv eingeordnet.
Ein wichtiger Sonderfall: Eine massive Wand wird nicht automatisch zu einer nicht massiven Wand, nur weil außen beispielsweise eine Holzverkleidung angebracht wurde.
Dacheindeckung: hart oder weich?
Auch bei der Dacheindeckung geht es um den Feuerwiderstand. Als harte Dacheindeckungen werden beispielsweise Ziegel, Schiefer, Metall, bestimmte Platten oder gesandete Dachpappe genannt.
Holz, Schilf, Stroh, Ried und vergleichbare Materialien zählen dagegen zu den weichen Dacheindeckungen. Wenn Sie die Bauart Ihrer Gartenlaube nicht sicher einordnen können, sollte diese Angabe vor dem Ausfüllen geklärt werden. Sonst kann es bei Schäden Probleme mit der Versicherung kommen.
Versicherungssumme für den Inhalt richtig festlegen
Mit „Inhalt“ ist nicht nur der Inhalt der eigentlichen Gartenlaube gemeint. Berücksichtigt werden soll das Inventar aller Gebäude auf dem Kleingartengrundstück, beispielsweise Gartenlaube, Schuppen, Gerätehaus und Gewächshaus.
Die Versicherungssumme für den Inhalt kann zwischen 2.000 Euro und 25.000 Euro gewählt werden. Die Grundsumme beträgt 2.000 Euro. Überlegen Sie deshalb vor dem Eintragen, welcher Betrag erforderlich wäre, um die versicherten Gegenstände nach einem größeren Schaden zum Neuwert wiederzubeschaffen.
Zur Gartenbewirtschaftung vorhandene Geräte und Werkzeuge sollten bei der Wertermittlung ebenfalls mitgedacht werden, soweit sie nach den Vertragsunterlagen versichert sind.
Besonders wichtig: Leitungswasser und Sturm/Hagel beim Inhalt
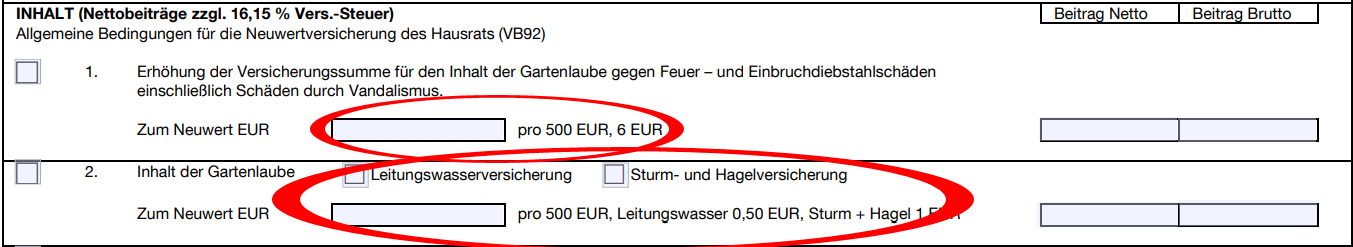
An dieser Stelle kann das Formular leicht missverstanden werden. Zuerst wird die gewünschte gesamte Versicherungssumme für den Inhalt gegen Feuer festgelegt. Wird diese Summe erhöht, gilt bei zusätzlich gewünschtem Schutz gegen Leitungswasser oder Sturm/Hagel dieselbe gesamte Versicherungssumme.
Ein Beispiel: Die Grunddeckung für den Inhalt beträgt 2.000 Euro. Soll der Inhalt insgesamt mit 5.000 Euro gegen Feuer versichert werden, wird die Versicherungssumme um 3.000 Euro erhöht.
2.000 Euro Grunddeckung + 3.000 Euro Erhöhung = 5.000 Euro Gesamtversicherungssumme.
Wenn Sie nun auch Leitungswasser und Sturm/Hagel einschließen möchten, gilt dafür ebenfalls die gesamte Summe von 5.000 Euro.
- Feuer: 5.000 Euro
- Leitungswasser: 5.000 Euro
- Sturm/Hagel: 5.000 Euro
Eine Kombination gegen Risiken wie „Feuer 5.000 Euro, Leitungswasser aber nur 2.000 Euro“ ist nicht vorgesehen.
Merksatz: Erst die gesamte Versicherungssumme des Inhalts gegen Feuer festlegen. Danach entscheiden Sie, ob diese Summe zusätzlich auch gegen Leitungswasser und/oder Sturm/Hagel versichert werden soll.
Gartenmöbel richtig berücksichtigen
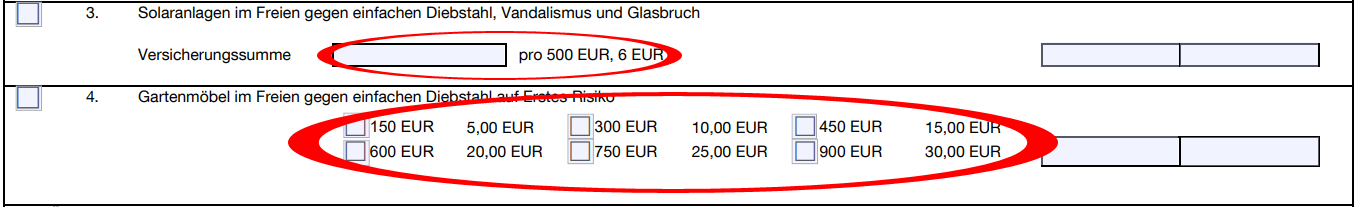
Gartenmöbel im Freien können gegen einfachen Diebstahl zusätzlich versichert werden. Dafür stehen Summen bis maximal 900 Euro zur Auswahl.
Wichtig ist: Die gewünschte Summe für die Gartenmöbel muss auch bei der gesamten Versicherungssumme des Inhalts berücksichtigt werden. Wenn Sie beispielsweise Gartenmöbel im Wert von 600 Euro absichern möchten, sollte dieser Wert bei der Festlegung der gesamten Inhaltssumme mitgedacht werden.
Solaranlagen
Für Solaranlagen ist ebenfalls ein Zusatzschutz in der Laubenversicherung vorgesehen. Die Anlage muss so gesichert sein, dass sie nicht einfach weggenommen werden kann. Auch der Wert der Solaranlage sollte bei der Festlegung der Versicherungssumme berücksichtigt werden.
Versicherungssumme für die Gebäude richtig festlegen
Bei der Gebäudeversicherung müssen Sie den Gesamtwert der versicherten Gebäude berücksichtigen. Dazu gehören beispielsweise Gartenlaube, Schuppen, Gerätehäuser und Gewächshäuser.
Die Versicherungssumme für Gebäude kann zwischen 5.000 Euro und 45.000 Euro gewählt werden. Die Grunddeckung beträgt 5.000 Euro. Reicht dieser Betrag nicht aus, wird im Antrag die Versicherungssumme für Brand-, Blitz- und Explosionsschäden entsprechend erhöht.
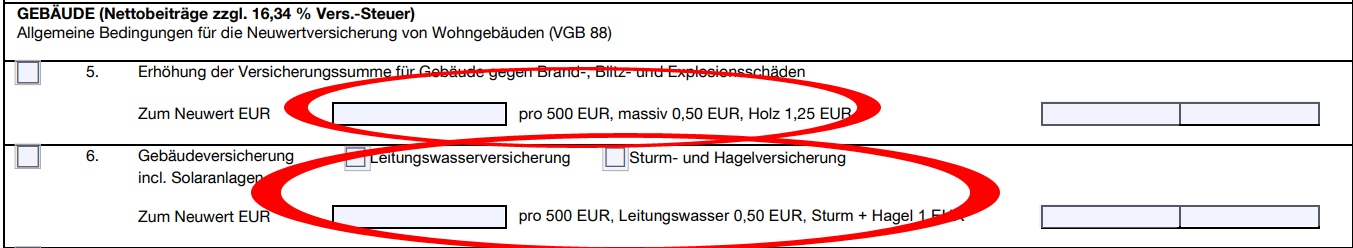
Die wichtigste Regel: Feuer bestimmt die Versicherungssumme
Hier liegt die wahrscheinlich größte Stolperfalle des gesamten Formulars. Die Zusatzdeckung für Leitungswasser und Sturm/Hagel richtet sich nach der gesamten Versicherungssumme gegen Feuer.
Nehmen wir an, Ihre Gebäude sollen insgesamt mit 10.000 Euro versichert werden. Die Grunddeckung beträgt 5.000 Euro. Deshalb tragen Sie bei der Erhöhung der Gebäudeversicherung weitere 5.000 Euro ein:
5.000 Euro Grunddeckung + 5.000 Euro Erhöhung = 10.000 Euro Gesamtversicherungssumme.
Möchten Sie zusätzlich Leitungswasser und Sturm/Hagel einschließen, müssen diese Deckungen ebenfalls mit 10.000 Euro bestehen.
- Gebäude Feuer: 10.000 Euro
- Gebäude Leitungswasser: 10.000 Euro
- Gebäude Sturm/Hagel: 10.000 Euro
Nicht möglich wäre beispielsweise folgende Kombination:
- Feuer: 10.000 Euro
- Leitungswasser: 5.000 Euro
- Sturm/Hagel: 5.000 Euro
Merksatz: Erst die gesamte Feuerversicherungssumme bestimmen. Danach entscheiden Sie, ob diese Summe zusätzlich auch gegen Leitungswasser und/oder Sturm/Hagel versichert werden soll.
Dasselbe Prinzip gilt für den Inhalt der Gebäude.
Weitere Zusatzleistungen richtig eintragen
Aufräumungs- und Abbruchkosten
Nach einem größeren Gebäudeschaden können zusätzliche Kosten für das Aufräumen, den Abbruch beschädigter Gebäudeteile und die Entsorgung entstehen. Über die Grunddeckung sind dafür 250 Euro versichert. Die Summe kann bis auf 5.000 Euro erhöht werden.
Eine Erhöhung ist nur möglich, wenn auch die gesamte Versicherungssumme für Gebäude auf mehr als 5.000 Euro erhöht wurde. Gerade bei älteren Gartenlauben können Entsorgungskosten erheblich sein, etwa wenn belastete Baustoffe fachgerecht entsorgt werden müssen.

Gebäudeschäden durch Einbruchdiebstahl und Vandalismus
Wird bei einem Einbruch beispielsweise eine Tür, ein Fenster oder ein anderer Gebäudeteil beschädigt, können neben dem Verlust von Gegenständen auch Reparaturkosten am Gebäude entstehen.
Über die Grunddeckung sind dafür 400 Euro versichert. Die Summe kann bis maximal 1.150 Euro erhöht werden. Für eine Beschädigung von Gartenzaun oder Gartentor gilt eine besondere Entschädigungsgrenze von 100 Euro.
Auch diese Erhöhung ist nur möglich, wenn die gesamte Versicherungssumme für Gebäude auf mehr als 5.000 Euro erhöht wurde.

Gewächshaus: Glas- und Kunststoffscheiben
Besitzen Sie ein privat genutztes Gewächshaus, können dessen Glas- und Kunststoffscheiben zusätzlich berücksichtigt werden. Dafür kann eine Versicherungssumme bis maximal 2.000 Euro gewählt werden.
Orientieren Sie sich bei der Angabe möglichst an den tatsächlichen Wiederbeschaffungskosten der vorhandenen Scheiben.

Typische Fehler beim Ausfüllen vermeiden
Vor dem Unterschreiben lohnt sich eine kurze Kontrolle. Besonders häufig können Missverständnisse entstehen, wenn Grunddeckung und Erhöhung miteinander verwechselt werden.
- Haben Sie bei Inhalt und Gebäude jeweils den Gesamtwert aller betreffenden Sachen beziehungsweise Gebäude berücksichtigt?
- Haben Sie Grunddeckung und gewünschte Erhöhung richtig zusammengerechnet?
- Stimmen bei eingeschlossenem Leitungswasser und Sturm/Hagel die Versicherungssummen mit der Feuerversicherungssumme überein?
- Haben Sie Gartenmöbel und gegebenenfalls die Solaranlage bei der Inhaltsversicherung berücksichtigt?
- Sind Angaben zu Bauweise, Vorschäden und früheren Versicherungen vollständig?
- Haben Sie Zusatzpositionen wie Aufräumungs- und Abbruchkosten, Gebäudeschäden durch Einbruch und das Gewächshaus geprüft?
Ein vollständiges Beispiel
Ein Kleingärtner möchte seine Gebäude insgesamt mit 15.000 Euro und den Inhalt insgesamt mit 6.000 Euro versichern. Zusätzlich sollen Leitungswasser und Sturm/Hagel für Gebäude und Inhalt eingeschlossen werden.
Beim Gebäude besteht eine Grunddeckung von 5.000 Euro. Deshalb muss die Feuerversicherung um 10.000 Euro erhöht werden:
- Gebäude Feuer: 15.000 Euro
- Gebäude Leitungswasser: 15.000 Euro
- Gebäude Sturm/Hagel: 15.000 Euro
Beim Inhalt besteht eine Grunddeckung von 2.000 Euro. Für insgesamt 6.000 Euro Versicherungsschutz wird die Summe daher um 4.000 Euro erhöht:
- Inhalt Feuer: 6.000 Euro
- Inhalt Leitungswasser: 6.000 Euro
- Inhalt Sturm/Hagel: 6.000 Euro
Dieses Beispiel zeigt den entscheidenden Unterschied zwischen Erhöhungsbetrag und gesamter Versicherungssumme.
Vor der Unterschrift noch einmal kontrollieren
Prüfen Sie vor der Unterschrift alle Angaben auf Vollständigkeit und Richtigkeit. Lesen Sie außerdem die Vertrags- und Kundeninformationen sowie die für Ihren Vertrag geltenden Bedingungen und besonderen Vereinbarungen.
Dieser Kleingartenversicherung Ratgeber soll Ihnen das Ausfüllen erleichtern. Er ersetzt nicht die Prüfung der individuellen Vertragsunterlagen.
Service und weitere Informationen
Wenn bei einer Angabe Unklarheiten bestehen, sollten Sie diese vor dem Einreichen des Antrags klären. Weitere Informationen rund um die kleingartenversicherung finden Sie auch auf unserer Startseite.